Lumampas Nang Malaki ang U.S. September PPI sa Inaasahan: Panibagong Pressure sa Inflation ang Nagdulot ng Repricing sa Tech at Crypto Markets
Ang Producer Price Index (PPI) ng U.S. para sa Setyembre ay lumabas na mas mataas nang malaki kaysa sa inaasahan ng merkado, na nagpapahiwatig na hindi pa bumababa ang cost pressure ng mga kumpanya at unti-unting kumakalat ang inflationary momentum mula sa energy patungo sa services sector. Para sa mga merkado, hindi lang nito pinalalaki ang uncertainty sa monetary policy outlook ng Federal Reserve, kundi nagdudulot din ito ng malinaw na pressure sa mataas na valuation na technology, semiconductor, at AI-related stocks. Ang mga high-volatility asset tulad ng Bitcoin ay naapektuhan din dahil lumalakas ang risk-off sentiment.
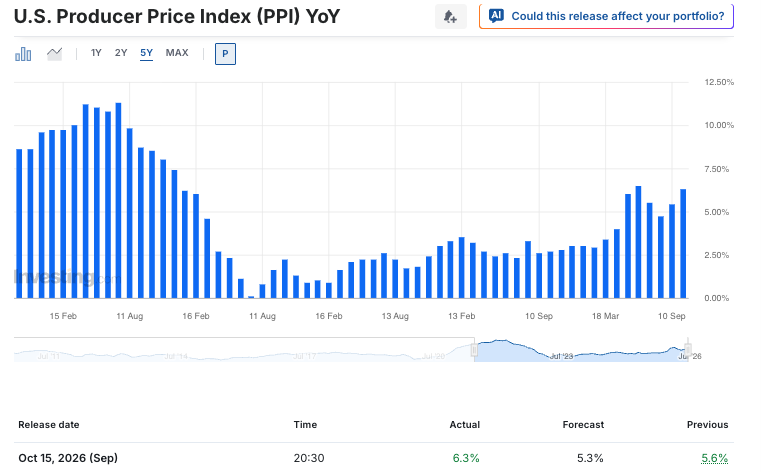
Ayon sa data na inilabas ng U.S. Bureau of Labor Statistics (BLS), tumaas ang U.S. PPI ng 1.3% month over month noong Setyembre, mas mataas nang malaki kaysa sa 0.4% na pagtaas noong Agosto at higit sa inaasahan ng merkado na humigit-kumulang 0.5% hanggang 0.6%. Sa taunang batayan, bumilis ang PPI inflation mula 5.4% noong Agosto patungong 6.3%.
 |
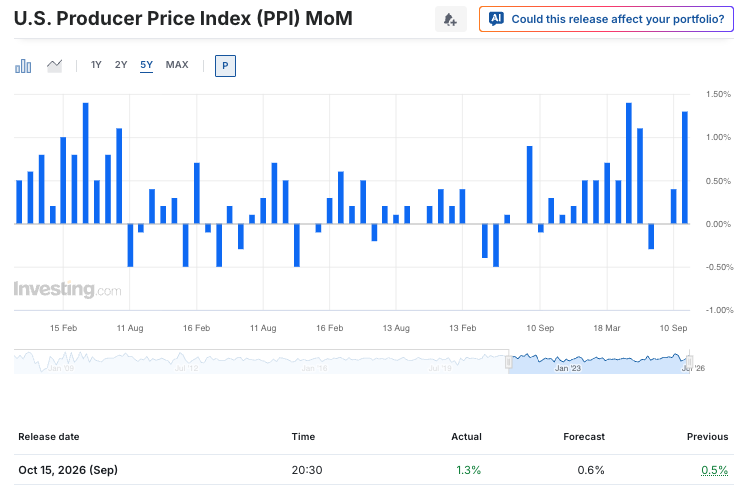 |
Mas mahalaga pa, ang core PPI, na hindi kasama ang mga presyo ng pagkain at energy, ay tumaas ng 0.7% month over month, mas mataas kaysa sa 0.2% na pagtaas noong nakaraang buwan at sa forecast ng merkado na 0.3%. Tumaas ang taunang core PPI rate sa 5%. Ipinahihiwatig nito na ang pressure sa inflation ay hindi lang resulta ng panandaliang pagbabago sa presyo ng energy, kundi nagiging halata na ito sa mas malawak na saklaw ng mga produkto at serbisyo.
Pagtaas ng Presyo ng Energy ang Nagtulak sa Pagtaas ng Costs sa Panig ng Goods
Ang pangunahing dahilan sa pagtaas ng PPI ay ang energy. Ipinakita ng data na tumaas ang presyo ng energy ng 10.8% noong Setyembre, na nagtulak sa pagtaas ng final-demand goods prices ng 2.6%, na isang malaking pagtaas kung ikukumpara sa historical standards.
Tumaas ang presyo ng gasolina ng 20.3%, na nag-ambag nang malaki sa pagtaas ng goods prices. Tumaas din ang presyo ng diesel, jet fuel, at residential electricity. Tumaas ang presyo ng pagkain ng 1.2% month over month. Habang bumaba nang malaki ang presyo ng ilang kategorya tulad ng itlog, hindi ito sapat upang balansehin ang mas malawak na epekto ng pagtaas ng gastos sa energy.
Kung magpapatuloy ang mataas na presyo ng energy, karaniwang mapipilitan ang mga negosyo na pumili sa dalawang opsyon: tanggapin ang mas mataas na gastos at tanggapin ang mas mababang profit margin, o ipasa ang mga gastos na ito sa mga consumer sa pamamagitan ng mas mataas na presyo. Kung mas kumalat pa ang huling opsyon, maaaring unti-unting kumalat ang inflation sa panig ng producer tungo sa presyong pang-consumer.
Lumalawak ang Pressure sa Inflation Mula sa Goods Tungo sa Services
Bukod sa pagtaas ng presyo ng goods, nagpakita rin ng tanda ng pagbilis ang presyo ng mga services. Tumaas ang presyo ng services ng 0.8% noong Setyembre, kung saan tumaas ang gastos sa transportation at warehousing ng 3.4%, habang tumaas ng 1.4% ang margin ng wholesale at retail trade service.
Karaniwang mas matagal nagpapatuloy ang services inflation dahil ang mga sahod, upa, gastos sa logistics, at operating costs ay hindi mabilis bumaba. Kapag sabay na tumaas ang presyo ng services at ang core PPI, mas nakatutok ang mga merkado kung nagsimula nang ipasa ng mga kumpanya ang mas mataas na gastos sa mga end consumer.
Samantala, nagpakita ng magkahalong resulta ang ilang bahagi ng PPI na konektado sa Personal Consumption Expenditures (PCE) price index na mas gusto ng Fed. Halimbawa, tumaas ang airfares, habang nanatiling katamtaman ang ilang presyong kaugnay sa healthcare. Nangangahulugan ito na habang nagbibigay ang PPI ng mahalagang signal sa inflation, kailangan pa rin ng mga merkado na suriin ang mga darating na PCE, CPI, at datos sa labor market para sa mas kumpletong pananaw sa policy outlook.
Lalong Naging Uncertain ang Expectations para sa Federal Reserve
Dahil mas mataas kaysa sa inaasahan ang parehong headline at core PPI, naging mas komplikado ang pagtatasa ng merkado sa magiging direksyon ng policy ng Fed.
Sa isang bahagi, dahil sa mas malakas na inflation sa panig ng producer, mahirap para sa Fed na buong-buong talikuran ang risk ng panibagong inflation. Sa kabilang bahagi, ipinahihiwatig ng tugon ng bond market na mas nag-aalala ang ilang investor sa downside risk sa economic growth, corporate earnings, at mga asset na mataas ang valuation.
Ipinakita ng market data na bumaba ang 10-year U.S. Treasury yield sa ilang sandali, habang bumangon ang presyo ng Treasury. Ipinahihiwatig ng kombinasyong ito ng mas malakas na inflation data at pagtaas ng presyo ng bond na posibleng naghahanda ang mga trader para sa mas mabagal na economic growth at correction sa risk assets, sa kabila ng interpretasyong puro mas mataas na interest rate.
Patuloy din ang pagbabago sa interest-rate probabilities na nakikita sa CME FedWatch Tool, na nagpapahiwatig na walang malinaw na consensus na lumitaw para sa susunod na policy meeting. Para sa mga trader, maaaring higit pang tumaas ang short-term market volatility bilang resulta nito.
Naging Pokus ng Selling Pressure ang Technology at AI Stocks
Kasunod ng paglabas ng PPI, naka-concentrate ang selling pressure sa U.S. equities sa semiconductors at sa AI supply chain. Bumaba ang Nasdaq Composite ng humigit-kumulang 1.4% intraday, habang humina rin ang S&P 500.
Sa antas ng individual stock, bumaba ng higit sa 4% ang mga kumpanya ng semiconductor kabilang ang Micron, Intel, at AMD. Nagpakita rin ng kapansin-pansing pagbaba ang mga kumpanyang kaugnay sa AI infrastructure at data center tulad ng Dell, Arista Networks, at SanDisk.
Ipinapakita nito ang pagre-reassess ng merkado sa dalawang mahalagang risk:
1. Risk sa interest-rate at discount-rate: Kung mananatiling mataas ang inflation, maaaring magkaroon ng limitasyon ang expectations para sa mabilis na monetary easing, na posibleng magbigay-pressure sa valuation ng high-price-to-earnings technology stocks.
2. Risk sa corporate capital expenditure: Kung humina ang economic outlook, maaaring bumagal ang investment sa AI, cloud infrastructure, at construction ng data center, na posibleng makaapekto sa revenue expectations sa buong supply chain.
Gayunpaman, may mga tanda din na gumagaan ang ilang gastos na kaugnay sa data center. Bumaba ang presyo ng electronic components at accessories, bahagya lang tumaas ang presyo ng computer equipment, at nanatiling halos stable ang gastos sa construction. Ipinahihiwatig nito na habang posibleng harapin ng AI investment theme ang near-term valuation correction, hindi tiyak na lumala ang cost pressure sa buong supply chain.
Mga Mahalagang Dapat Bantayan sa Hinaharap
Malamang na mag-pokus ang mga merkado sa mga sumusunod na indicator:
-
Darating na U.S. CPI at core CPI data: Para matukoy kung patuloy na kumakalat ang inflation mula sa energy tungo sa core services.
-
Ang PCE Price Index: Bilang paboritong panukat ng inflation ng Fed, direktang maiimpluwensyahan nito ang expectations para sa policy rates.
-
U.S. Treasury yields at ang U.S. dollar: Ipinapakita nito ang pangkalahatang pricing ng merkado para sa growth, inflation, at monetary policy.
-
Technology earnings at corporate capital expenditure guidance: Magiging kritikal para sa valuation ng semiconductor at kaugnay na supply chain kung kaya ng AI theme na panatilihin ang mataas na growth expectations.
Konklusyon
Ang PPI data ng Setyembre na lumampas nang malaki sa inaasahan ay muling nagbigay ng babala sa inflation para sa mga merkado. Ang pagtaas ng gastos sa energy, mas malakas na presyo ng services, at pagbilis ng core PPI ay lahat nagpapahiwatig na hindi pa rin matiwasay na maidedeklara ng Fed na buong-buong naresolba na ang risk sa inflation.
Sa panandaliang panahon, malamang na magpapalit-palit ang mga merkado sa pagitan ng dalawang nagkakaagawang narrative: "panibagong inflation" at "pagbagal ng economic growth." Maaaring makaranas ng tumaas na volatility bilang resulta nito ang technology stocks, semiconductors, U.S. dollar, Treasuries, at crypto assets. Para sa mga trader, mas maganda na mabantayan nang mabuti ang mga darating na data, panatilihing malinaw ang risk controls, at maging alerto sa liquidity risk sa paligid ng mga mahalagang economic data release, kaysa sa gumawa ng one-directional bets.
Interesado bang i-trade ang mga galaw ng U.S. equity index na dulot ng macroeconomic data, interest-rate expectations, at technology earnings? Alamin ang U.S. stock index CFD trading sa Bitget at tumugon nang maagap sa market volatility sa mga index tulad ng Nasdaq 100 at S&P 500.
Ang lahat ng trading education na ibinibigay ng Bitget ay para sa layuning edukasyonal lamang at hindi dapat ituring na financial advice. Ang mga strategy at halimbawang ibinahagi ay para sa reference lamang at posibleng hindi aktwal na sumasalamin sa kondisyon ng merkado. May malaking risk ang CFD trading, kabilang ang posibleng pagkawala ng kapital. Hindi ginagarantiyahan ng past performance ang future results. Mangyaring magsagawa ng masusing pananaliksik at tiyaking naiintindihan mo ang mga risk na kaakibat nito. Hindi mananagot ang Bitget sa anumang desisyon sa trading na gawin ng mga user.


- Pagtaas ng Presyo ng Energy ang Nagtulak sa Pagtaas ng Costs sa Panig ng Goods
- Lumalawak ang Pressure sa Inflation Mula sa Goods Tungo sa Services
- Lalong Naging Uncertain ang Expectations para sa Federal Reserve
- Naging Pokus ng Selling Pressure ang Technology at AI Stocks
- Mga Mahalagang Dapat Bantayan sa Hinaharap
- Konklusyon
 TradFi Weekly Recap (Oktubre 12 - Oktubre 16)2026-10-15 | 10m