
El diferencial de rendimientos de los bonos del Tesoro de Estados Unidos se reduce drásticamente ante el regreso de la alerta de inversión: ¿qué deben vigilar los traders de CFD?
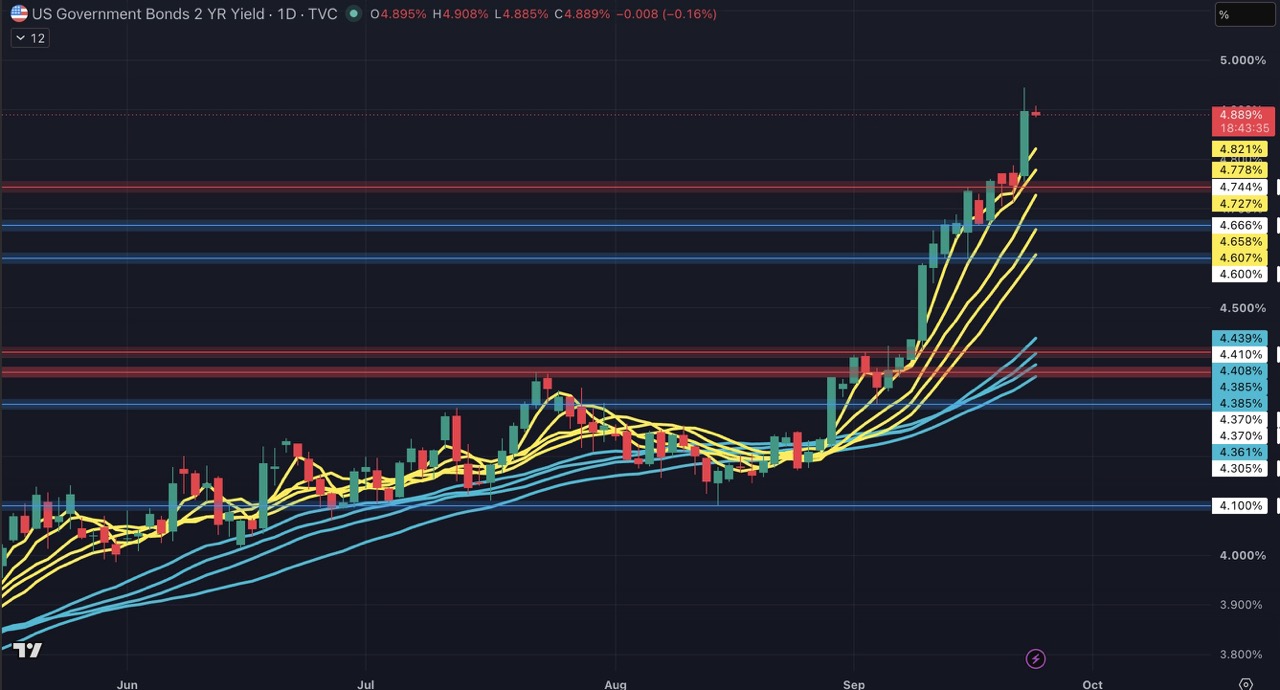
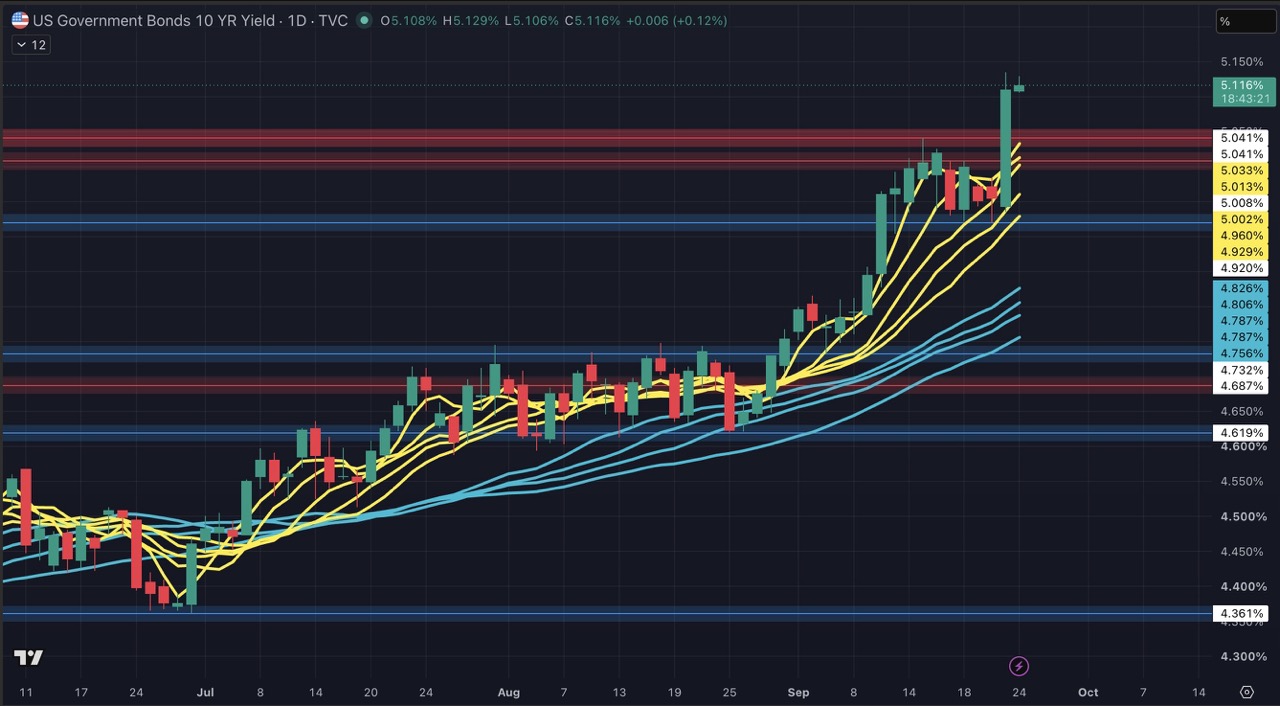
El aumento de los precios del petróleo reavivó la preocupación por la inflación, mientras los mercados reevalúan la probabilidad de que la Reserva Federal (Fed) vuelva a subir las tasas. Como resultado, la curva de rendimiento de los bonos del Tesoro de Estados Unidos se ha aplanado rápidamente durante las últimas semanas. El diferencial entre los rendimientos de los bonos del Tesoro a 2 y 10 años se redujo drásticamente, desde casi 75 puntos básicos en febrero hasta alrededor de 22 puntos básicos. Esto generó un debate creciente sobre la posibilidad de que la curva de rendimiento vuelva a invertirse.
Para los inversionistas en acciones y los traders de CFD, esto es más que una señal técnica del mercado de bonos. Podría afectar el desempeño de los precios de las acciones financieras, los servicios públicos, las acciones de crecimiento, el oro y los principales índices bursátiles.
¿Qué es una inversión de la curva de rendimiento?
En condiciones normales, los inversionistas exigen rendimientos más altos por mantener bonos con vencimientos más largos para compensar los riesgos asociados al tiempo y la inflación. Como resultado, el rendimiento de los bonos del Tesoro de Estados Unidos a 10 años suele ser mayor que el de los bonos del Tesoro a 2 años.
Sin embargo, cuando los mercados esperan que las tasas de interés a corto plazo suban debido al endurecimiento de la política de la Fed y, al mismo tiempo, anticipan una desaceleración del crecimiento económico en el futuro, los rendimientos de los bonos a corto plazo pueden aumentar rápidamente y alcanzar gradualmente, o incluso superar, los rendimientos de los bonos a más largo plazo. Cuando el rendimiento de los bonos del Tesoro a 2 años supera al de los bonos del Tesoro a 10 años, se considera que la curva de rendimiento está "invertida".
Históricamente, la inversión de la curva de rendimiento suele considerarse una señal de alerta anticipada de recesiones económicas. Sin embargo, no debe tratarse como un pronóstico totalmente preciso. En cambio, conviene interpretarla como una señal de condiciones financieras más restrictivas, menores expectativas de crecimiento y un mayor riesgo de revalorización de los activos.
¿Por qué vuelven a aumentar las expectativas de subidas de tasas?
El reciente aplanamiento de la curva de rendimiento se debe principalmente a tres factores:
1. El aumento de los precios del petróleo incrementa la presión inflacionaria
El aumento de los precios de la energía afecta directamente los precios al consumidor y los costos empresariales. Si los precios del petróleo permanecen elevados, los mercados podrían temer que la inflación disminuya con mayor lentitud o incluso vuelva a acelerarse.
2. Los mercados incorporan la posibilidad de nuevas subidas de tasas de la Fed
El rendimiento de los bonos del Tesoro a 2 años es especialmente sensible a los cambios en las expectativas de política monetaria. Cuando los traders creen que la Fed todavía tiene margen para subir las tasas, los rendimientos a 2 años suelen aumentar más rápido que los rendimientos a 10 años, lo que reduce el diferencial entre los bonos a corto y largo plazo.
3. Los datos económicos y de inflación mantienen su solidez
A pesar de un periodo prolongado de tasas elevadas, el crecimiento económico de Estados Unidos, el mercado laboral y algunos activos de riesgo no se han debilitado de forma significativa. Esto reduce los motivos de la Fed para adoptar rápidamente una política más flexible y aumenta la probabilidad de que las tasas de interés permanezcan elevadas durante más tiempo.
La principal preocupación del mercado no es simplemente si la Fed volverá a subir las tasas, sino cuánto tiempo permanecerán elevadas. Si las tasas de interés se mantienen altas durante un periodo prolongado, podrían verse afectados los costos de financiamiento empresarial, la actividad inmobiliaria, la confianza de los consumidores y la disposición de los bancos a otorgar préstamos.
¿Una inversión de la curva de rendimiento significa que una recesión es segura?
No necesariamente, pero tampoco debe ignorarse.
La curva de rendimiento se invirtió antes de varias recesiones anteriores en Estados Unidos. Sin embargo, suele existir un desfase entre la inversión y la recesión, que a menudo va desde varios trimestres hasta más de un año. También ha habido "falsos positivos" históricos, en los que la curva de rendimiento se invirtió o se volvió extremadamente plana, pero la economía no entró de inmediato en recesión.
También es importante señalar que los mercados utilizan distintos diferenciales de rendimiento para evaluar los riesgos de recesión:
-
Rendimientos de los bonos del Tesoro a 2 años frente a los de 10 años: se utilizan habitualmente para seguir en tiempo real cómo el mercado valora la política de la Fed y las perspectivas económicas.
 |
 |
-
Letras del Tesoro a 3 meses frente a bonos del Tesoro a 10 años: algunas instituciones de investigación consideran que este diferencial ofrece más información para pronosticar recesiones.
Tomando como ejemplo el modelo de la Fed de Cleveland citado en el artículo, la probabilidad de una recesión durante el próximo año, estimada mediante el diferencial entre los rendimientos a 3 meses y 10 años, se mantiene alrededor del 12.3%. Esto sugiere que, aunque el mercado de bonos emitió una advertencia, aún no existe consenso sobre la inevitabilidad de una recesión.
Para los traders, lo mejor es considerar la curva de rendimiento como un termómetro de riesgo y evaluarla junto con los precios del petróleo, los datos de inflación, los informes de empleo, los comentarios de la Fed y los resultados corporativos.
Los dos sectores más vulnerables: finanzas y servicios públicos
Sector financiero: los márgenes de interés netos podrían sufrir presión
Por lo general, una curva de rendimiento plana o invertida no es una buena noticia para los bancos.
El modelo bancario tradicional consiste en captar depósitos a corto plazo con costos relativamente bajos y otorgar préstamos a mediano y largo plazo con tasas más altas. Cuando las tasas de interés a corto plazo suben rápidamente, pero los rendimientos a largo plazo no aumentan al mismo ritmo, los bancos pueden enfrentar mayores costos de financiamiento sin que los ingresos por préstamos mejoren de forma proporcional. Esto puede reducir los ingresos netos por intereses y los márgenes de interés netos.
Por esta razón, las acciones financieras suelen enfrentar presión durante los periodos de aplanamiento de la curva de rendimiento. Si los mercados también comienzan a preocuparse por una desaceleración del crecimiento económico, podrían aumentar aún más los riesgos relacionados con las pérdidas crediticias, la menor demanda de préstamos y la desaceleración de la actividad en los mercados de capitales.
Para los traders de CFD, las acciones financieras y los índices del sector financiero pueden ser especialmente sensibles a:
-
Las decisiones de la Fed sobre las tasas y el diagrama de puntos
-
Los informes de IPC, PCE y empleo de Estados Unidos
-
Los ingresos netos por intereses de los bancos y sus perspectivas de otorgamiento de préstamos en los informes de resultados
-
Los cambios en los rendimientos de los bonos del Tesoro a 2 y 10 años, así como en su diferencial
Servicios públicos: la doble carga de las presiones de valoración y financiamiento
Las empresas de servicios públicos requieren una gran cantidad de capital. Necesitan inversiones a largo plazo en redes eléctricas, instalaciones de generación, sistemas de transmisión y distribución, y otras infraestructuras. Como resultado, son especialmente sensibles a los costos de financiamiento.
Cuando las tasas de interés suben, las empresas de servicios públicos pueden enfrentar mayores costos de servicio de la deuda. Al mismo tiempo, puede disminuir el atractivo de sus altos dividendos. Si los rendimientos de los bonos del Tesoro alcanzan niveles elevados, algunos inversionistas que buscan ingresos podrían optar por bonos de menor riesgo, lo que reduciría la demanda de acciones de servicios públicos con dividendos.
Las tasas de interés más altas también pueden reducir la valoración de los "activos de larga duración". Las empresas de servicios públicos suelen tener flujos de caja futuros relativamente estables, pero un crecimiento generalmente más lento. Por lo tanto, cuando aumentan las tasas de descuento, la presión sobre las valoraciones puede acentuarse.
¿Qué significa para las acciones un rendimiento del 5% en los bonos del Tesoro a 10 años?
Un rendimiento cercano o superior al 5% en los bonos del Tesoro a 10 años suele considerarse una importante prueba de resistencia para los activos de riesgo.
Por un lado, una tasa libre de riesgo más alta eleva la tasa de descuento utilizada para valorar las acciones, lo que resulta especialmente desfavorable para las acciones tecnológicas y los sectores con valoraciones elevadas que dependen en gran medida de las expectativas de crecimiento a largo plazo. Por otro lado, el aumento de los rendimientos de los bonos vuelve más atractivos el efectivo y los activos de renta fija, lo que podría desviar parte del capital de las acciones.
Sin embargo, el ciclo actual del mercado también presenta características particulares. La inversión en IA, el gasto de capital en tecnología y el crecimiento de los resultados de las grandes empresas han respaldado las acciones de Estados Unidos. Como resultado, los principales índices bursátiles han mantenido una solidez relativa incluso mientras los rendimientos permanecen elevados.
Esto refleja una pugna entre dos fuerzas:
-
Presión de las tasas de interés y la inflación: desfavorable para los activos con valoraciones elevadas, el sector financiero y las industrias con un alto nivel de apalancamiento.
-
Inversión en IA y solidez de los resultados corporativos: favorables para la tecnología, los semiconductores y los principales índices bursátiles.
Si los precios del petróleo disminuyen durante los próximos meses, la presión inflacionaria podría moderarse, lo que reduciría la necesidad de que la Fed vuelva a endurecer su política. Por el contrario, si los precios de la energía continúan subiendo y la inflación vuelve a superar las expectativas, los mercados podrían reajustar sus valoraciones para reflejar una tasa terminal más alta.
¿Qué deben vigilar los traders de oro e índices bursátiles?
En un entorno de aplanamiento de la curva de rendimiento y aumento de las expectativas de subidas de tasas, el oro y los índices bursátiles suelen experimentar una volatilidad más rápida y pronunciada.
Oro: vigila los rendimientos reales y la demanda de activos refugio
El oro no paga intereses. Por lo tanto, el aumento de las tasas de interés nominales y reales suele incrementar el costo de oportunidad de mantener oro y puede ejercer presión sobre su precio. Sin embargo, si aumentan los riesgos geopolíticos y se intensifica la aversión al riesgo en los mercados financieros, la demanda de activos refugio podría respaldar al oro.
Los factores clave para los traders de oro incluyen:
-
Los datos de IPC, PCE y nóminas no agrícolas de Estados Unidos
-
Las decisiones de la Fed sobre las tasas y el lenguaje de su política
-
Los movimientos del índice del dólar estadounidense
-
Los rendimientos reales de Estados Unidos
-
Los precios del petróleo y los cambios en los riesgos geopolíticos
Índices bursátiles: vigila la rotación sectorial y la sensibilidad a las tasas
En el caso de los índices bursátiles de Estados Unidos, el aumento de las tasas de interés no necesariamente provoca una caída generalizada e inmediata del mercado. Sin embargo, puede intensificar las diferencias entre sectores. El sector financiero, los servicios públicos y las industrias con un alto nivel de apalancamiento pueden ser relativamente vulnerables, mientras que las empresas de tecnología, semiconductores y vinculadas con la IA podrían seguir respaldadas por sus resultados y gastos de capital.
Al operar con índices bursátiles, considera monitorear:
-
Los rendimientos de los bonos del Tesoro de Estados Unidos a 2 y 10 años
-
Si el diferencial de la curva de rendimiento continúa reduciéndose o pasa a terreno de inversión
-
La evaluación más reciente de la Fed sobre la inflación y el crecimiento económico
-
Los resultados de las empresas tecnológicas de gran capitalización y el gasto de capital relacionado con la IA
-
Si los precios del petróleo crudo continúan elevando las expectativas de inflación
Conclusión: la inversión no es una señal de venta, sino una señal para gestionar el riesgo
Una curva de rendimiento que se aproxima a la inversión indica que están cambiando las expectativas del mercado sobre las tasas de interés futuras, el crecimiento económico y la inflación. Aunque la evidencia histórica sugiere que las inversiones suelen estar relacionadas con el riesgo de recesión, no significan que los mercados vayan a cambiar de dirección de inmediato ni que todas las acciones vayan a caer al mismo tiempo.
En esta etapa, los principales aspectos que se deben vigilar son la presión que las altas tasas de interés ejercen sobre el sector financiero y los servicios públicos, así como los efectos amplificadores de los precios del petróleo, la inflación y la política de la Fed sobre la volatilidad del oro y los principales índices bursátiles. En lugar de adoptar una postura unilateral a favor de una recesión o un mercado alcista, los traders podrían obtener mejores resultados si siguen la curva de rendimiento, los datos de inflación y la rotación sectorial, mientras gestionan el riesgo mediante órdenes stop-loss, controles de apalancamiento y ajustes del tamaño de las posiciones.
¿Buscas aprovechar los movimientos del mercado impulsados por las tasas de interés, los precios del petróleo y la política de la Fed? Explora las oportunidades de trading con oro e índices bursátiles mediante Bitget CFD y aprovecha tanto los mercados alcistas como los bajistas. Los CFD son productos apalancados y los movimientos de precios pueden amplificar tanto los retornos como las pérdidas. Evalúa cuidadosamente tu tolerancia al riesgo antes de operar.
Todo el contenido educativo sobre trading proporcionado por Bitget tiene fines exclusivamente educativos y no debe considerarse asesoramiento financiero. Las estrategias y los ejemplos compartidos son solo de referencia y podrían no reflejar las condiciones reales del mercado. El trading de CFD implica riesgos significativos, incluida la posible pérdida de capital. El rendimiento pasado no garantiza resultados futuros. Realiza una investigación exhaustiva y asegúrate de comprender los riesgos involucrados. Bitget no se responsabiliza por las decisiones de trading que tomen los usuarios.


- ¿Qué es una inversión de la curva de rendimiento?
- ¿Por qué vuelven a aumentar las expectativas de subidas de tasas?
- ¿Una inversión de la curva de rendimiento significa que una recesión es segura?
- Los dos sectores más vulnerables: finanzas y servicios públicos
- ¿Qué significa para las acciones un rendimiento del 5% en los bonos del Tesoro a 10 años?
- ¿Qué deben vigilar los traders de oro e índices bursátiles?
- Conclusión: la inversión no es una señal de venta, sino una señal para gestionar el riesgo
 Resumen semanal de TradFi (21–25 de septiembre)2026-09-25 | 10m